
Франція: п’ятирічні кредитні дефолтні свопи (CDS). Джерело
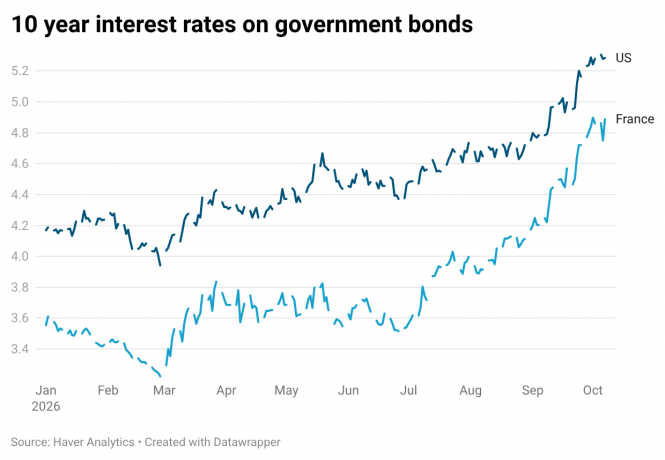
Фінансові ринки раптом почали сприймати Францію як економічно найпроблемнішу країну західного світу. Так, процентні ставки стрімко зростають усюди. Але за останній місяць стрибок дохідності французьких державних облігацій був особливо різким.
Зростання дохідності французьких державних облігацій значною мірою зумовлене посиленням побоювань, що Франція може оголосити дефолт за своїм державним боргом. Графік на початку цієї публікації показує вартість кредитних дефолтних свопів на французький державний борг – тобто своєрідного страхування від дефолту французького уряду. Хоча нинішні котирування CDS усе ще значно нижчі за рівні, яких вони сягали в країнах Південної Європи під час кризи єврозони на початку 2010-х років, їхнє раптове зростання викликає серйозне занепокоєння.
Водночас, і це не зовсім випадковий збіг, Францію охопили масштабні студентські протести, які подекуди супроводжуються насильством. До того ж Марін Ле Пен, лідерка ультраправої, прихильної до путіна та євроскептичної партії “Національне об’єднання”, яка раніше називалася “Національний фронт”, лідирує в опитуваннях щодо президентських виборів 2027 року.
Але перш ніж продовжити, я мушу поговорити про одну серйозну проблему, яка впливає на те, як іноземні спостерігачі обговорюють Францію: ідеологічно упереджене мислення.
Якщо ви, як і я, уважно стежили за кризою єврозони 15 років тому, то знаєте, що фінансові медіа, принаймні англомовні, відчували, а певною мірою й досі відчувають сильну неприязнь до Франції. Читачів постійно засипали твердженнями, що Франція стане наступною країною, яка впаде під тягарем кризи, а наслідки будуть ще гіршими, ніж у Греції. Проте статистика ніколи не підтверджувала таких заяв. Натомість було очевидно, що чимало коментаторів підсвідомо бажали Франції провалу, оскільки її високі податки та щедра система соціального захисту суперечили їхнім консервативним переконанням.
З іншого боку, американські прогресисти на кшталт мене схильні реагувати на цю консервативну упередженість, применшуючи проблеми Франції. Наприклад, можна нагадати, що навіть зараз процентні ставки у Франції дещо нижчі, ніж у США. Але головне полягає в іншому: французькі ставки зросли порівняно з рештою Європи й тепер перевищують навіть італійські.
Тому я спробую бути об’єктивним і визнати, що нинішня ситуація у Франції справді викликає серйозне занепокоєння. Причому проблема стосується не лише самої Франції. Її членство в єврозоні створює можливість вибухової боргової кризи, яка може завдати руйнівного удару по європейській єдності.
У чому ж полягає французька проблема? Франція йде фіскально нестійким шляхом. Державний борг уже дуже високий відносно ВВП, а уряд продовжує нарощувати його через значні бюджетні дефіцити, хоча немає жодної надзвичайної ситуації – війни, глибокої рецесії чи пандемії, яка могла б виправдати такі дефіцити. Крім того, населення Франції старіє, а це означає, що за інших рівних умов пенсійні видатки зростатимуть значно швидше за бюджетні надходження.
Усе, що я щойно сказав про стан французьких державних фінансів, справедливо й для інших великих розвинених економік, зокрема й для США. Але навіть серед країн із серйозними бюджетними проблемами Франція вирізняється однією особливістю: її постійною нездатністю реалістично підійти до питання пенсійного віку.
Офіційний пенсійний вік у Франції, тобто вік, після досягнення якого працівники можуть отримувати повну пенсію, у 2023 році становив лише 62 роки. Для порівняння: у Данії, яку американські прогресисти часто наводять як взірець країни з потужною системою соціального захисту, він становив 67 років (стільки ж, скільки у США). Середній фактичний вік виходу на пенсію, який завжди нижчий за встановлений законом, оскільки деякі люди погоджуються на зменшені виплати, у Франції був найнижчим у Західній Європі.
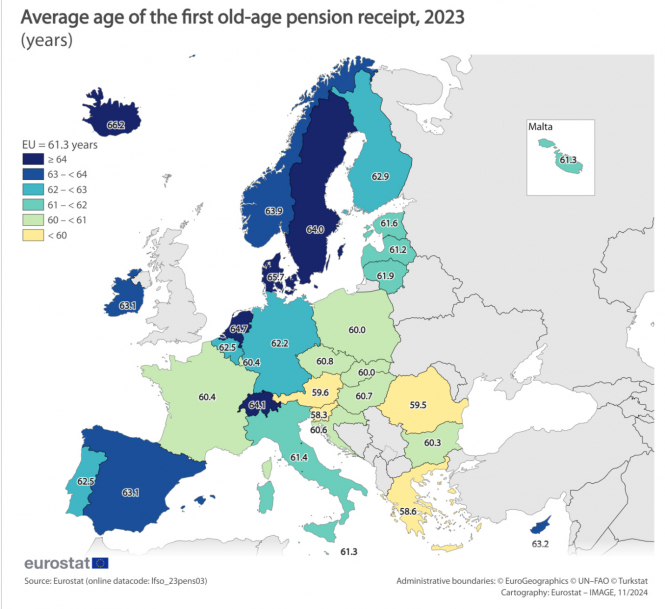
Уряд Макрона, який дотримується правоцентристського курсу, мав поступово підвищити пенсійний вік до 64 років – рівня, який усе одно залишається низьким за мірками інших розвинених країн. Але через протидію французьких ультраправих і ультралівих партій це підвищення заморожено до завершення виборів наступного року. Унаслідок цього пенсійний вік наразі зупинився на позначці 62 роки й 9 місяців.
Не обов’язково бути консерватором, щоб зрозуміти: настільки ранній вихід на пенсію у Франції неможливо підтримувати в довгостроковій перспективі. Особливо якщо врахувати, що французи, які досягли 65 років, у середньому доживають приблизно до 87 років – на два роки більше, ніж у США.
Отже, бюджетний тиск, значною мірою спричинений надзвичайно щедрою державною пенсійною системою Франції, призвів до скорочення інших видатків, зокрема на освіту. Фактично Франція надає величезні субсидії старшому поколінню коштом усіх інших. Тому масштабні загальнонаціональні студентські протести не повинні нікого дивувати.
Звичайно, корінь проблеми – у політиці. Ле Пен пообіцяла повернути пенсійний вік до 62 років. Це обійшлося б надзвичайно дорого і є симптомом загальної неготовності французьких правих, чия популярність зростає, дивитися правді у вічі. Знову ж таки, ця проблема аж ніяк не унікальна для Франції – досить згадати всі неправдиві обіцянки та заяви Дональда Трампа. Але наразі фінансові ринки принаймні вважають, що економічна політика, побудована на фантазіях, становить для Франції ще більшу проблему, ніж для решти з нас.
А залежність Франції від євро дає всі підстави побоюватися, що така втрата довіри може перерости у важку кризу.
Перш ніж пояснити, як це може статися, зроблю ще одне застереження щодо оцінки ситуації. Хоча різке збільшення спредів CDS викликає тривогу, імовірність дефолту Франції протягом наступних п’яти років, яку закладає ринок, досі становить лише 1,2%. На мою думку, це занадто низька оцінка.
Але якщо справа таки дійде до кризи, ми знаємо, як вона розгортатиметься. Ми вже бачили такий сценарій у 2009-2012 роках: спочатку в Греції, а потім у Португалії, Іспанії та Італії.
Спершу інвестори припиняють купувати облігації певної країни єврозони. Виникає загроза, що уряд буде змушений оголосити дефолт, оскільки в нього просто не вистачить грошей для виплати відсотків і погашення основної суми боргу. Побоювання дефолту спричиняють ще більший відплив капіталу, який, своєю чергою, посилює страх перед дефолтом і підштовхує процентні ставки вгору. Так утворюється дедалі глибше замкнене коло.
Зі Сполученими Штатами такого статися не може: у нас не можуть закінчитися долари, адже ми самі їх друкуємо. А от Франція не може друкувати євро.
Криза єврозони 2010-х років завершилася після того, як президент Європейського центрального банку Маріо Драґі промовив три слова: “Чого б це не коштувало” (whatever it takes). Ринки сприйняли їх як сигнал, що ЄЦБ у разі потреби позичить проблемним боржникам достатньо коштів, щоб запобігти дефолту.
Проте є великі сумніви, що ЄЦБ зможе або захоче так само рятувати Францію.
По-перше, у 2012 році країни Південної Європи здійснювали масштабні скорочення державних видатків. З економічного погляду ці скорочення були надмірними, але завдяки їм ці держави могли принаймні стверджувати, що заслуговують на порятунок.
Франція, навпаки, дедалі більше віддаляється від бюджетної дисципліни. Це означає, що країни-кредитори, передусім Німеччина, чинитимуть величезний політичний опір наданню їй фінансової допомоги. Та й що скажуть про справедливість порятунку Франції ті держави, яким довелося пройти через болісні заходи жорсткої економії під час кризи єврозони?
До того ж, якщо Франції справді знадобиться порятунок, він коштуватиме надзвичайно дорого. Як друга за величиною економіка єврозони, Франція, можливо, вже перейшла межу, за якою країна перестає бути “надто великою, щоб допустити її крах”, і стає “надто великою, щоб її врятувати”.
Словом, зовсім неважко уявити вкрай похмурий сценарій французької кризи, яка спричинить глибокий розкол усередині Європи.
Наразі фінансові ринки поводяться так, ніби ризик такого сценарію цілком реальний, але невеликий.
Можливо, французьким центристам вдасться здійснити вражаюче політичне повернення. Можливо, Ле Пен при владі, подібно до італійської прем’єрки Джорджі Мелоні, виявиться значно поміркованішою та реалістичнішою, ніж побоюються. А можливо, як Трамп, вона керуватиме настільки невдало, що швидко розгубить свій політичний капітал. Або ж ЄЦБ, попри все, прийде Франції на допомогу, якщо вона її потребуватиме.
Але мені дуже хотілося б, щоб оптимізм щодо майбутнього Франції не вимагав стількох сподівань на те, що все якось складеться добре.
Джерело


